不動産クラウドファンディングを基本に、投資についてのお話
お金と資産形成について、休憩時間や通勤時間の暇つぶしになってタメになるコラム
この記事の要点
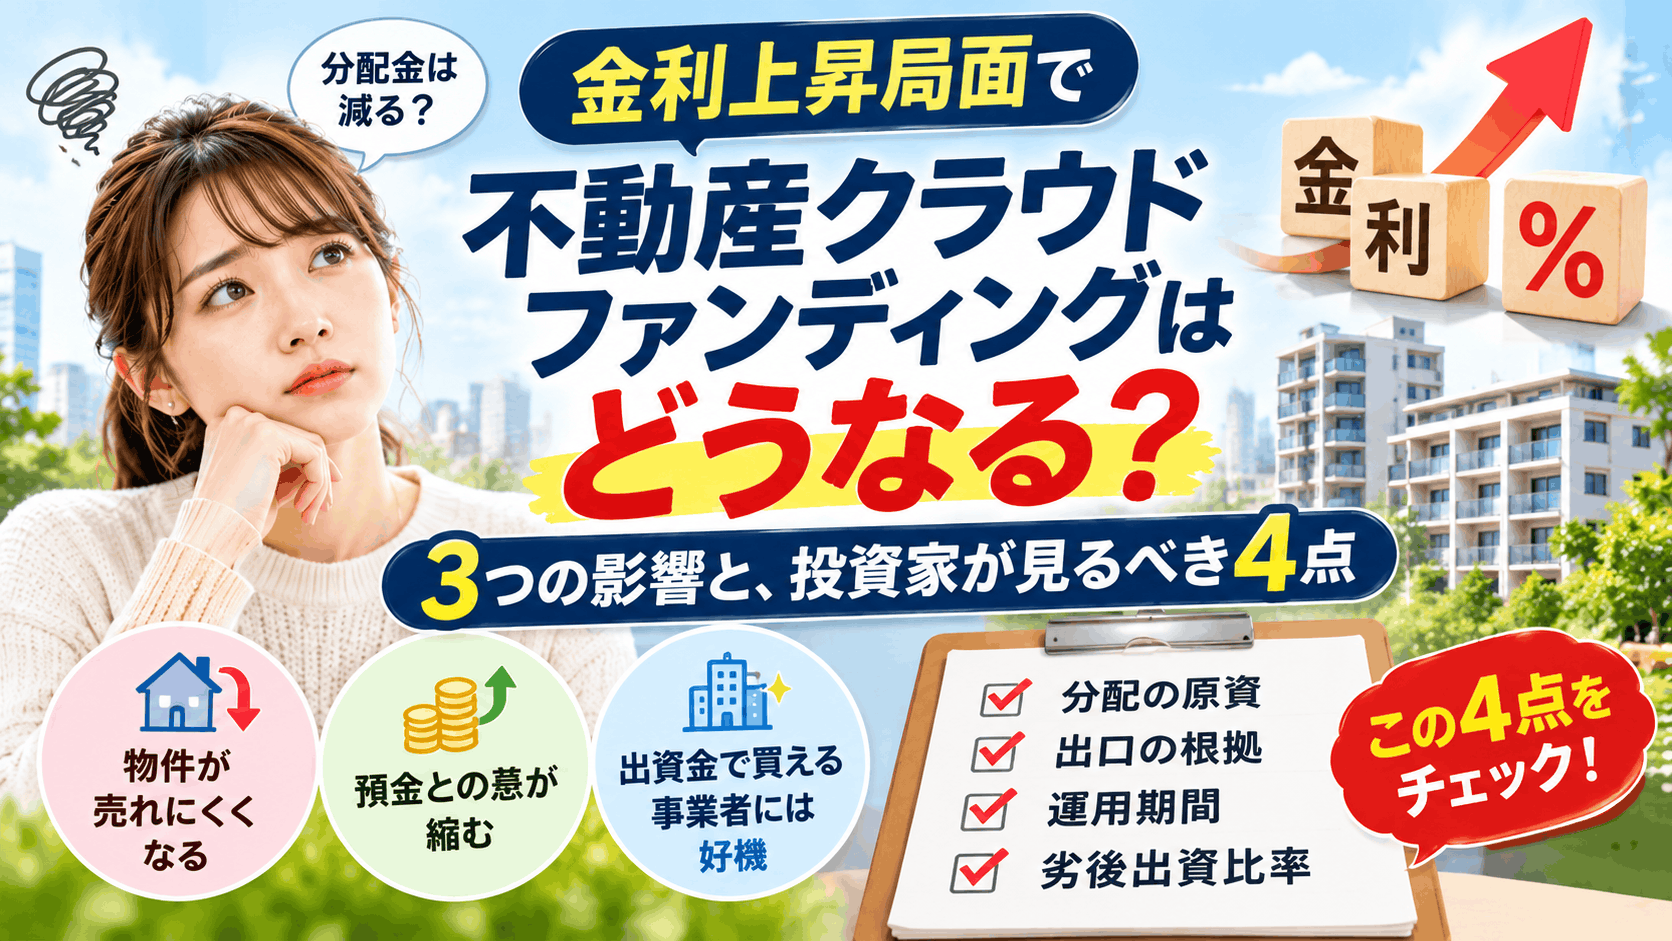
金利上昇は、不動産クラウドファンディングに「売却の停滞」と「預金との利回り差の縮小」という逆風をもたらします。一方で、融資に頼らず物件を取得できる強みが生きる局面でもあります。投資家は、利回りの高さより「出口の確かさ」で案件を選ぶ時期です。

・影響①:買い手が融資を受けにくくなり、売却に時間がかかる。運用期間の延長や再組成が増える
・影響②:預金や国債の金利が上がり、利回りの優位が縮む
・影響③:物件価格が調整すれば、出資金で取得できる事業者には仕入れの好機になる
金利が上がり、住宅ローンも投資用ローンも借りにくくなっています。今回は、金利が上がることへの不動産クラウドファンディングへの影響を、悪い面と良い面の両方から整理してみたいと思います。
収益物件の買い手の多くは、融資を使います。
金利が上がると返済額が増え、同じ物件に出せる価格が下がります。さらに、審査も厳しくなります。
その結果、売却益を見込むファンド(キャピタル型)は出口が遅れやすくなります。
運用期間の延長や再組成が増えるのは、このためです。
賃料収入を原資とするファンド(インカム型)は、入居者がいる限り分配が続きます。
金利上昇の影響を受けにくいのはこちらのファンドです。
金利が上がれば、預金や個人向け国債の利回りも上がります。
元本が保証され、途中で換金もできる商品との差が縮めば、「元本保証なし・途中解約不可」で得られる上乗せ分が見合うかどうかを、投資家は厳しく見るようになります。
これは健全なことです。
不動産クラウドファンディングの利回りは、リスクを引き受ける対価です。
見合わないと感じる案件は、投資を見送るという選択肢もあります。
不動産クラウドファンディングの資金は、融資ではなく投資家の出資です。
買い手が減って価格が調整する局面では、融資に頼らずに取得できる事業者は、有利な条件で仕入れられる可能性があります。
安く取得できれば、同じ賃料でも利回りは上がり、価格下落への余裕も増えます。
この局面で組成されるファンドは、取得価格の根拠を確認する価値があります。
確認項目 | 見るところ |
|---|---|
① 分配の原資 | 賃料中心か、売却益頼みか。今は賃料中心が堅実 |
② 出口の根拠 | 売却前提なら、売却先との契約の状態(締結済み・探索中・探索前) |
③ 運用期間 | 短めを選び、金利の変化に合わせて見直せるようにする |
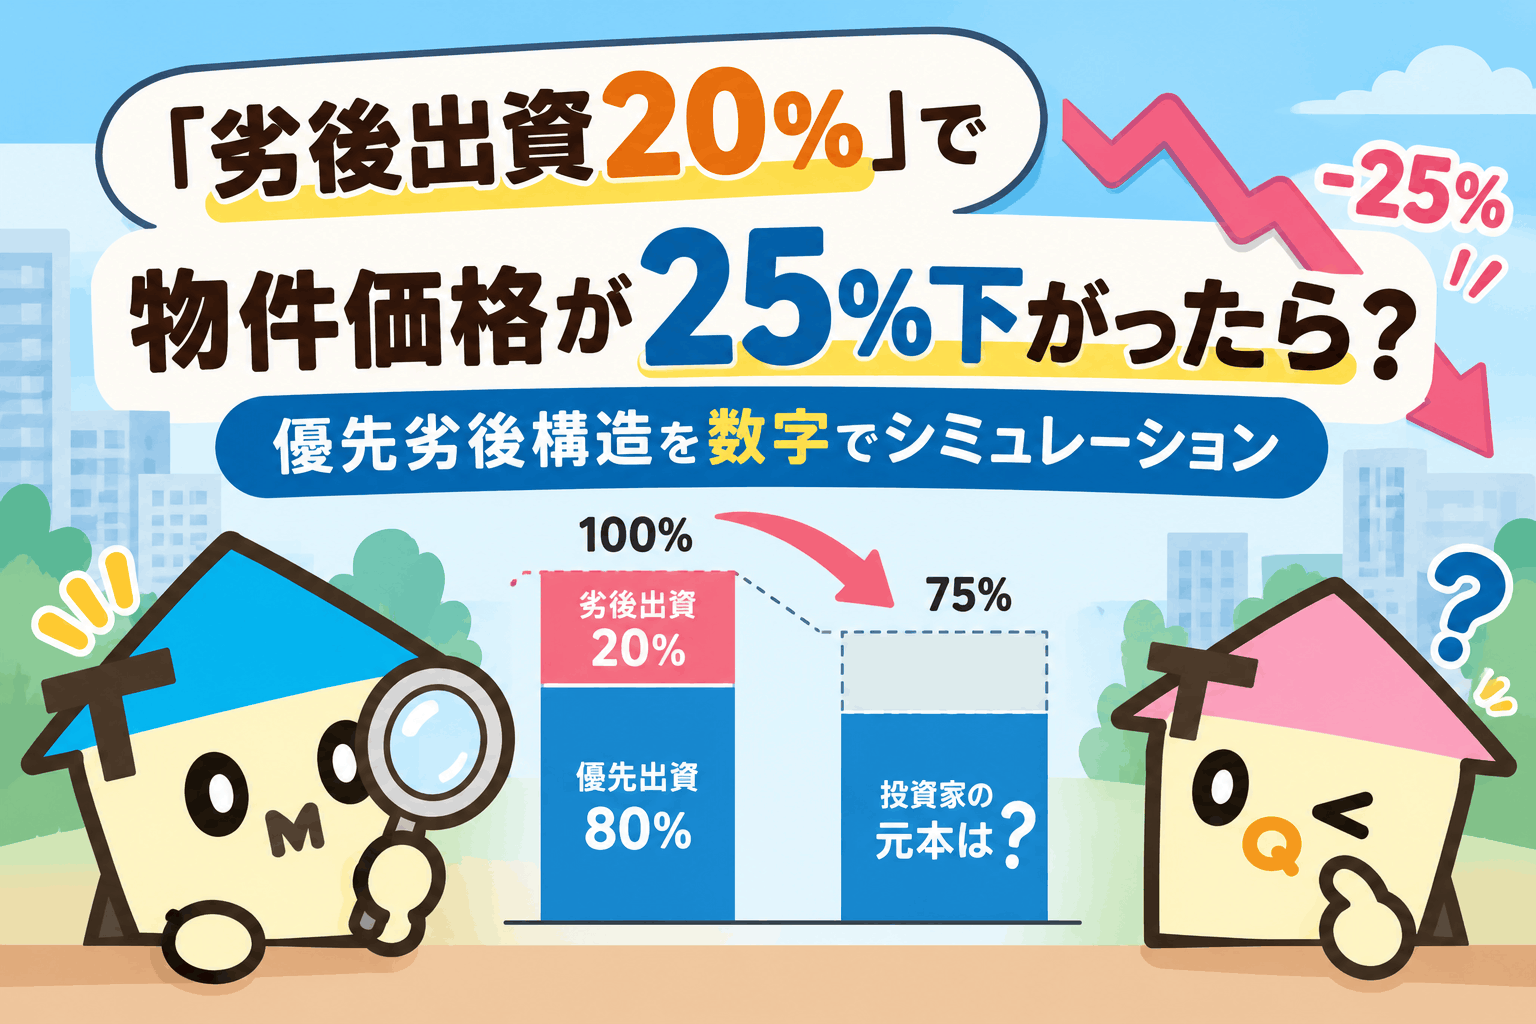
④ 劣後出資比率 | 価格が下がる局面ほど、クッションの厚さが効く |
4点とも、契約成立前書面で確認することができます。
Q. 金利が上がると、運用中のファンドの分配金は減りますか?
A. 賃料を原資とする分配は、金利の影響を直接は受けません。ただし、借入れを併用しているファンドでは、利払いの増加が収益を圧迫することがあります。借入れの有無は契約成立前書面に記載されています。
Q. 今は投資を控えるべきですか?
A. 一律には言えません。売却益頼みで出口の根拠が薄い案件は避け、賃料が安定し劣後出資が厚い案件に絞る。これが現実的な選び方です。
トモタクでは、各ファンドの分配の原資、劣後出資比率、価格の根拠を契約成立前書面で開示しています。
※両記事とも、執筆時点(2026年11月)の情報に基づく一般的な情報提供です。不動産クラウドファンディングは元本保証ではなく、運用期間中は原則として途中解約ができません。投資判断はご自身の責任のもと、各ファンドの契約成立前書面をご確認ください。