不動産クラウドファンディングを基本に、投資についてのお話
お金と資産形成について、休憩時間や通勤時間の暇つぶしになってタメになるコラム
この記事の要点

結論
「怖い」と感じるのは、仕組みを理解していないからではなく、まだ「何がどこまで守られるのか」の輪郭が見えていないからです。7つの不安はどれも正当なもので、それぞれに「守ってくれる仕組み」と「自分で確認すべきこと」があります。この記事を読み終えたとき、不安がゼロになることはありません。でも、「漠然とした怖さ」は「具体的な確認項目」に変わっています。

この記事のポイント
・元本割れ・事業者倒産・途中解約不可の3つは、優先劣後構造・分別管理・余裕資金ルールでそれぞれ対処できる
・業界初の許可取消事案は「仕組みの欠陥」ではなく「特定事業者の経営・開示の問題」。だからこそ事業者の財務と開示を見る
・税金は源泉徴収で完結する人が大半。仕組みの理解は7つの用語で足りる。1万円の投資にも「学ぶ」という大きな意味がある

こんな人におすすめ:会員登録まではしたけれど、最初の投資に踏み出せない方。「気になるけど怖い」が続いている方

読み終わると:自分の不安が7つのどれに当たるかがわかり、それぞれ「何を確認すれば踏み出せるか」が具体的になります。
「気になってはいる。でも、怖い」
不動産クラウドファンディングについて調べ、仕組みも何となくわかって、会員登録もした。でも、最初の申し込みボタンが押せない。
そんな方は、とても多いと思います。
その「怖い」は、間違っていません。
お金を預けるのですから、慎重になるのは当然です。むしろ、業界で初めて許可取消処分が出た2026年の今、慎重さは投資家に必要な資質です。
ただ、「怖い」のまま止まっていると、不安の中身はいつまでも漠然としたままです。
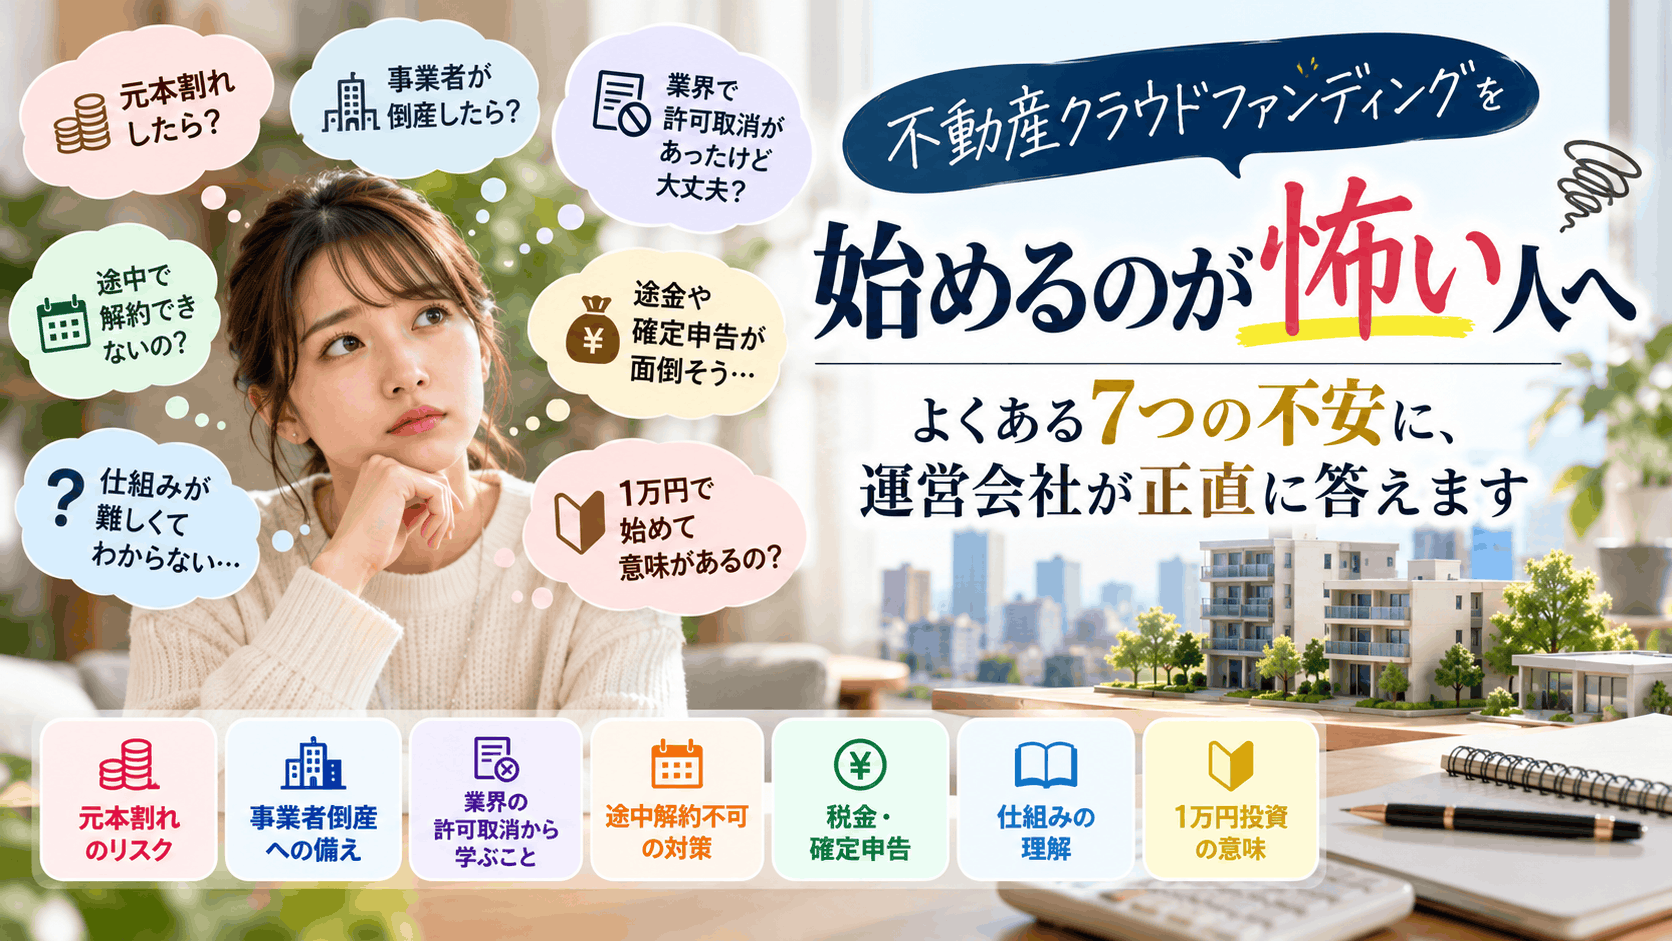
この記事では、よく寄せられる7つの不安を一つずつ取り上げ、事実で答えます。
不安を消すためではなく、「何がどこまで守られ、何は自分で確認すべきか」をはっきりさせるために、まず全体を一覧で紹介します。
不安 | 守る仕組み・事実 | 自分で確認すべきこと |
|---|---|---|
① 元本割れ | 優先劣後構造(劣後比率まで事業者が負担) | 劣後出資比率=何%の下落まで耐えられるか |
② 事業者倒産 | 分別管理。財務書類の閲覧権(不特法第29条) | 純資産がプラスか・黒字か・資本金 |
③ 許可取消事案 | 仕組みの欠陥ではなく特定事業者の経営・開示の問題 | 財務・開示の誠実さ・行政処分歴 |
④ 途中解約不可 | 構造上変えられない。クーリングオフは8日間 | 余裕資金・短期案件・分散で対処 |
⑤ 税金 | 源泉徴収20.42%で完結する人が大半 | 雑所得の合計が年20万円を超えるか |
⑥ 難しさ | 最初に必要な用語は7つ。質問する権利がある | 読んでわからなければ事業者に聞く |
⑦ 1万円の意味 | リターンより「一巡を体験する」価値 | 最初の1本は住居型・1年以内・劣後明記 |
不動産の価格が下がったら、預けたお金が減って戻ってくるのでは??
これは、最も多く、最も正当な不安です。
元本割れの可能性は、ゼロではありません。
不動産クラウドファンディングは元本保証の商品ではなく、法律上も元本保証をうたうことは禁止されています。
ただし、多くのファンドには優先劣後構造という仕組みがあります。
事業者自身も「劣後出資」として資金を出し、物件価格が下がった場合はまず事業者の取り分から損失を負担する。
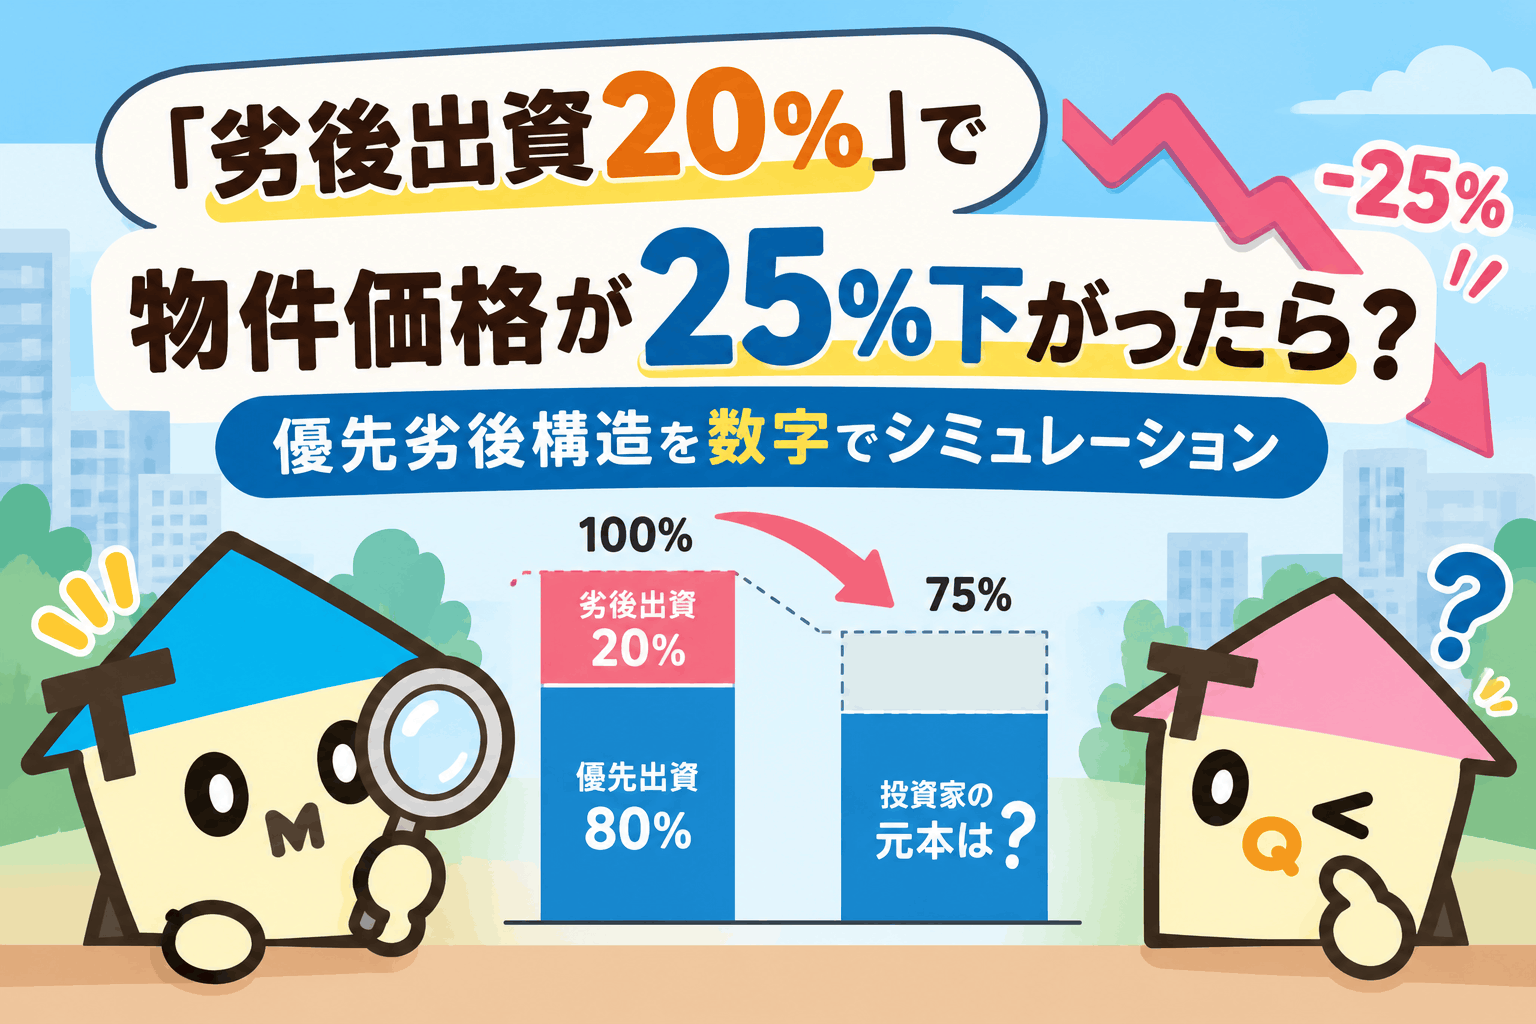
劣後出資比率が20%なら、物件価格が20%下がるまで投資家の元本は無傷です。
逆に言えば、守られる範囲は「劣後出資比率まで」。ここが限界線です。
だから確認すべきことは明確で、各ファンドの劣後出資比率を見て、「何%の下落まで耐えられるか」を自分で把握すること。
計算の仕方は「優先劣後構造を数字でシミュレーション」の記事で解説しています。
トモタクでは:すべてのファンドで劣後出資比率を詳細ページと契約成立前書面に明記しています。執筆時点で、元本割れは0件です(過去の実績であり、将来の保証ではありません)。
※トモタクの運用レポートはこちらからご確認いただけます
物件は無事でも、運営している会社がつぶれたら、預けたお金ごと消えてしまうのでは?
事業者の倒産リスクは、優先劣後構造では守れません。
これは正直にお伝えします。
そのために別の仕組みがあります。それが分別管理です。投資家から預かった資金(未投資資金)を、事業者の自己資金と分けて管理すること。不動産特定共同事業法は、事業者にこの分別管理と、その方法の書面での説明を求めています。
そして、もう一つ大切な事実があります。
投資家には、事業者の財務状況を記載した書類を閲覧する権利が法律で認められています(不特法第29条)。
「見せてもらえない」なら、それ自体が警戒サインです。
確認すべきことは、事業者の純資産がプラスか、直近期が黒字か、資本金はいくらか。会計の専門知識がなくても、この3点は見られます。
トモタクでは:運営会社の株式会社イーダブルジーは、第1号事業者の要件である資本金1億円以上を満たし(資本金1億円)、2009年設立の不動産会社として事業を続けてきました。分別管理の方法は契約成立前書面に記載しています。
2026年に大型ファンドの運営会社が許可を取り消されて、投資家にお金が戻っていないと聞いた。同じことが起きるのでは?
2026年9月、不動産特定共同事業法に基づく初の許可取消処分が出ました。
報道によれば、巨額の債務超過や、賃料が回収できていない事実を伏せた募集などが理由とされ、多くの出資者への償還が困難になっています。
これは事実で、業界の信頼が問われているのも事実です。
ただ、この事案が示したのは「不動産クラウドファンディングという仕組みの欠陥」ではなく、「特定の事業者の経営と開示の問題」でした。
知名度や広告の多さは、安全の証明にはならなかった。だからこそ、投資家が見るべきものがはっきりしました。事業者の財務(債務超過でないか)、開示の誠実さ(都合の悪い情報も書いているか)、行政処分歴です。
さらに2026年8月の施行規則改正で、想定利回りの根拠、物件価格が妥当と判断する根拠、出資金の使途などの説明が義務化されました。
「見るべき情報」は、以前より書面に集まっています。
トモタクでは:改正の趣旨に沿って、物件情報・価格の根拠・劣後出資比率・リスク説明を開示しています。そして「トモタクも、事業者を見極める6つの視点で確認してほしい」と、公式に申し上げています。
急にお金が必要になったとき、引き出せないのは困る?
その通りで、運用期間中は原則として途中解約できません。これは不動産クラウドファンディングの構造的な性質で、変えられません。
だから対処法は、仕組み側ではなく、使い方側にあります。
「お金はあるのに使えない」という事態は、この3つを守れば、ほぼ防げます。なお、契約後8日以内なら書面でクーリングオフ(契約解除)ができることも、知っておくと安心です。
トモタクでは:運用期間は数ヶ月〜2年程度で、12ヶ月前後のファンドが中心です。毎月分配型のファンドでは、運用中も分配金が入ります。
投資を始めると、確定申告をしなければいけないのでは。やり方がわからない?
多くの会社員は、確定申告をしなくても大丈夫です。
分配金は、支払い時に20.42%が源泉徴収されます。つまり、受け取る時点で税金は納めた状態にあるということです。
給与所得者で、雑所得の合計が年20万円以下なら、所得税の確定申告は原則不要です(住民税の申告は別途必要)。
たとえば100万円を年5%で1年運用した場合の分配金は5万円です。20万円には届きません。
ボーナスの一部や、月々の余裕資金で始める規模なら、確定申告が必要になるケースはまれです。
トモタクでは:確定申告に必要な書類はマイページで確認できます。
税務の基本は「確定申告で困らない!不動産クラウドファンディングの税務まるわかりガイド」で解説しています。
優先劣後、匿名組合、契約成立前書面……用語が多すぎて、自分には判断できない気がする。
最初に覚えるべき用語は、実は7つで足ります。
優先劣後構造/劣後出資比率/想定利回り(年利であること)/運用期間/元本割れ/契約成立前書面/分別管理。この7つの意味がわかれば、ファンド詳細ページの主要な情報は読めます。
そして、読んでわからないことがあれば、事業者に質問していい。
契約成立前書面の内容を、投資家が理解できるまで説明することは、法律が事業者に課した義務です。
質問への対応の質は、そのまま事業者を見極める材料にもなります。
トモタクでは:このブログで、用語集(33語)、選び方、書面の読み方、利回りの計算方法を公開しています。お問い合わせにも、わかるまでお答えします。
1万円を年5%で運用しても、1年で500円。手取りだと400円くらい。それで何の意味があるの?
リターンの金額だけを見れば、確かに小さいです。
でも、最初の1万円の価値は、リターンではありません。
「申し込む→書面を読む→分配金を受け取る→償還される」という一巡を、実際に体験すること。
これが最初の1万円の意味です。体験すると、仕組みが「知識」から「実感」に変わります。
書面のどこを見ればいいか、分配金はどう入るか、償還後に何をするか、すべてが具体的になります。
そのうえで、「もう少し増やそう」と思えたら増やす。
「自分には合わない」と思えば、1万円の学びで済んだことになる。どちらに転んでも、損のない投資です。
トモタクでは:1口1万円から出資できるファンドを組成しています(最低出資額はファンドにより異なります)。
Q. 不安がまだ残っています。それでも始めるべきですか?
A. 不安が残っているなら、まだ始めなくて構いません。ただ、「漠然と怖い」のか「具体的にこの点が確認できていない」のかを分けてみてください。後者なら、確認すれば踏み出せます。前者なら、この記事の7項目のどれに当たるかを探すところから始めてみてください。
Q. 家族に反対されそうです。どう説明すればいいですか?
A. 「元本保証ではないこと」「余裕資金の範囲でやること」「劣後出資比率と事業者の財務を確認したこと」の3点を伝えられれば、慎重に検討したうえでの判断だと伝わります。この記事と、優先劣後のシミュレーション記事を一緒に読んでもらうのも一つの方法です。
Q. 最初の1本は、どんなファンドを選べばいいですか?
A. 住居型(レジデンス)で、運用期間が1年以内、劣後出資比率が明記されている案件が定番です。利回りの高さより、「仕組みを一巡体験する」ことを目的に選んでください。
7つの不安に、事実で答えてきました。
「怖い」と感じて立ち止まり、調べ、確認する。それは、不動産クラウドファンディングで長く成果を出す投資家が、最初に通る入口です。
この記事を読んだあなたは、もうその入口に立っています。
トモタクは、判断に必要な情報。【許可番号、資本金、劣後出資比率、価格の根拠、リスク】をすべて開示しています。
会員登録は無料で、登録すると募集中のファンドの契約成立前書面を読むことができます。
まずは「読むだけ」でも、構いません。
※本記事は、執筆時点(2026年10月)の法令・公表情報に基づく一般的な情報提供です。個別事案に関する記述は行政の公表および報道に基づく事実の整理であり、特定の事業者への評価を目的とするものではありません。不動産クラウドファンディングは元本保証ではなく、運用期間中は原則として途中解約ができません。投資判断はご自身の責任のもと、各ファンドの契約成立前書面をご確認ください。