不動産クラウドファンディングを基本に、投資についてのお話
お金と資産形成について、休憩時間や通勤時間の暇つぶしになってタメになるコラム
この記事の要点

結論: 優先劣後構造は「劣後出資比率まで」の物件価格の下落を事業者が負担する仕組みです。劣後出資20%のファンドなら、物件価格が20%下がるまで投資家の元本は守られ、25%下がると元本の約6%が毀損します。クッションとしては強力ですが、「元本保証」ではなく、事業者の倒産や価格の見積もりの甘さは守備範囲の外。数字で限界を知ることが、正しく使いこなす第一歩です。

この記事のポイント:

・投資家の元本毀損率は「(価格下落率 − 劣後出資比率)÷ 優先出資比率」で求められる。劣後20%・下落25%なら約6.2%の毀損
・劣後出資比率が10%か20%か30%かで、同じ下落でも結果はまったく違う。比率は「許容できる下落幅」そのもの
・優先劣後が守れないもの:事業者の倒産、取得価格そのものが割高なケース、分配金(収益)の減少

こんな人におすすめ: 「優先劣後で守られる」と聞いて安心しているが、具体的に何%まで守られるのか説明できない方

読み終わると: ファンド詳細の「劣後出資比率」の数字を見た瞬間に、「このファンドは物件価格が何%下がるまで大丈夫か」が頭の中で計算できるようになります。
「優先劣後構造があるので、投資家の元本は守られます」
不動産クラウドファンディングの説明で、必ず出てくる一文です。
この仕組みがあるから安心。と感じている方は多いでしょう。
でも、こう聞かれたら答えられますか?
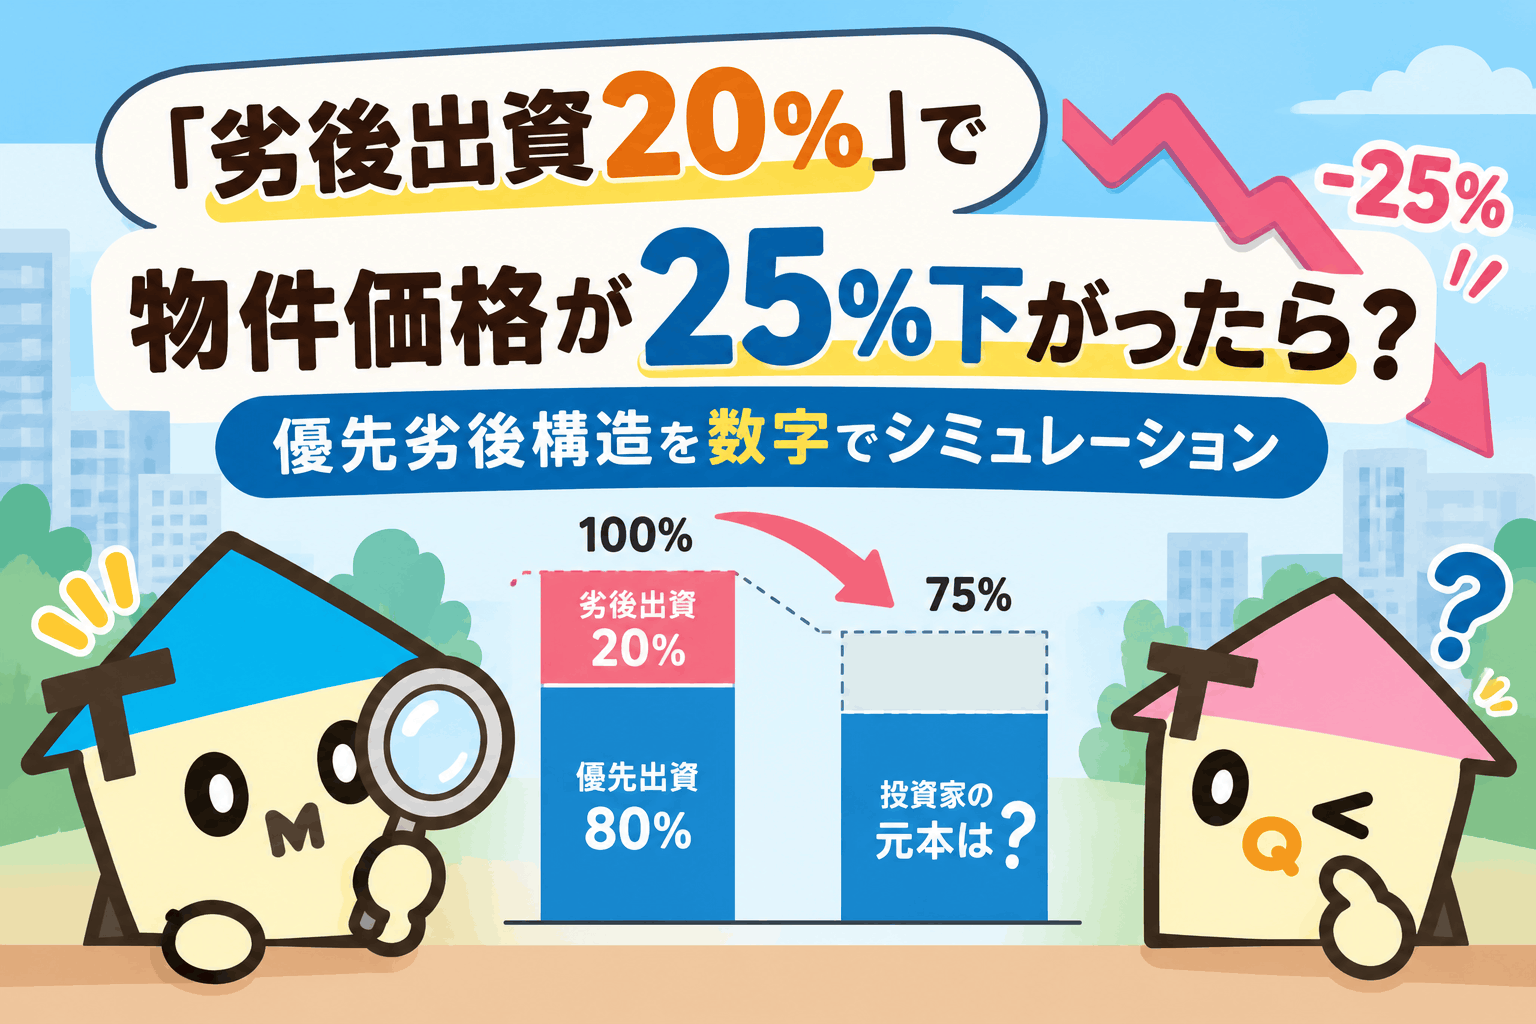
「物件価格が25%下がったら、あなたの元本はいくら戻りますか?」
優先劣後構造は、たしかに強力なクッションです。
ただし、無限に守ってくれる魔法ではありません。
どこまで守られ、どこから先は守られないのかを数字で理解している投資家と、「守られるらしい」で止まっている投資家では、案件選びの精度がまったく違います。
今回は、架空のファンドを使って、価格下落のシナリオごとに投資家の元本がどうなるかをシミュレーションします。
ファンドの出資は、投資家の優先出資と、事業者自身の劣後出資に分かれています。
運用が終わって物件を売却したとき、売却代金はまず優先出資(投資家)の元本返済に充てられ、残りが劣後出資(事業者)に回ります。
つまり、物件価格が下がって損失が出た場合、先に減るのは事業者の取り分です。事業者の劣後出資が全部なくなるまでは、投資家の元本は減りません。
ここで登場するのが劣後出資比率。つまり、ファンド全体の出資額のうち、事業者が劣後出資として出している割合です。
重要なのは、この比率がそのまま「投資家の元本が守られる価格下落の幅」になること。劣後出資比率20%なら、物件価格が20%下がるまで投資家の元本は無傷です。
これが優先劣後構造の基本ルールです。
架空のファンドで計算してみましょう。
運用終了時に、物件がいくらで売れたかによって、結果は次のように変わります。
価格下落 | 売却代金 | 投資家の回収 | 元本毀損率 | 10万円投資の戻り |
|---|---|---|---|---|
10% | 9,000万円 | 8,000万円(全額) | 0% | 100,000円 |
20% | 8,000万円 | 8,000万円(全額) | 0% | 100,000円 |
25% | 7,500万円 | 7,500万円 | 6.25% | 約93,750円 |
30% | 7,000万円 | 7,000万円 | 12.5% | 87,500円 |
9,000万円のうち、まず投資家の8,000万円が全額返済され、残り1,000万円が事業者へわたります。事業者は2,000万円の出資のうち1,000万円を失いますが、投資家の元本は100%戻ります。
あなたの10万円は、10万円のままです。
売却代金8,000万円は、投資家への返済でちょうど使い切ってしまいます。事業者の劣後出資2,000万円は全額消滅しますが、投資家の元本はぎりぎり100%です。
ここが「守られる範囲」の限界線です。
ここから先は、クッションが尽きています。
投資家8,000万円に対して売却代金は7,500万円。
500万円の不足が投資家の負担になり、元本毀損率は500万÷8,000万=6.25%。あなたの10万円は、約93,750円で戻ってきます。
投資家の不足は1,000万円、毀損率12.5%。あなたの10万円は87,500円になってしまいます。
投資家の元本毀損率は、次の式で求められます。
元本毀損率 =(価格下落率 − 劣後出資比率)÷(1 − 劣後出資比率) |
※価格下落率が劣後出資比率以下なら、毀損率は0%
劣後20%・下落25%なら、(25% − 20%)÷ 80% = 6.25%。
この式を知っていれば、どんなファンドでも自分で計算できます。
同じ価格下落でも、劣後出資比率が10%・20%・30%のファンドでは結果が大きく異なります。
10万円投資した場合の戻り額で比べてみましょう(緑=元本無傷、赤=元本毀損)。
価格下落 | 劣後10% | 劣後20% | 劣後30% |
|---|---|---|---|
10% | 100,000円 | 100,000円 | 100,000円 |
20% | 約88,889円 | 100,000円 | 100,000円 |
25% | 約83,333円 | 約93,750円 | 100,000円 |
30% | 約77,778円 | 87,500円 | 100,000円 |
40% | 約66,667円 | 75,000円 | 約85,714円 |
価格が30%下がったとき、劣後10%のファンドでは元本の2割以上が消えますが、劣後30%のファンドでは1円も減りません。
劣後出資比率は、単なる「安心感の指標」ではなく、損失額を直接左右する数字だということがわかります。
なお、劣後出資比率が高いほど事業者の負担も大きいため、その分だけ想定利回りは控えめになる傾向があります。
「高い劣後比率と高い利回り」は、基本的に両立しません。
どちらを重視するかは、投資家自身のリスク許容度で決めるものです。
ここまでは、優先劣後構造が機能する前提での話でした。
ただし、この仕組みには守備範囲の外があります。ここを知らずに「優先劣後があるから安心」と考えるのは危険です。
優先劣後構造は、「物件を売却した代金をどう分けるか」のルールです。
事業者が倒産した場合には、ファンドの財産がどう扱われるかは別の問題になります。
これを守るのが「分別管理」の仕組みであり、だからこそ事業者の財務状況(純資産がプラスか)の確認が重要なのです。
シミュレーションでは「取得価格=適正価格」を前提にしました。
でも、もし物件を相場より20%高く取得していたらどうなるでしょう。
見かけ上は「劣後20%」でも、実質的なクッションはほぼゼロです。
これが、2026年の法改正で「対象不動産の価格を妥当と判断する根拠」(鑑定評価の有無など)の説明が義務づけられた理由の一つです。
クッションの厚さは、価格の根拠の確かさに依存します。劣後出資比率と価格の根拠は、必ずセットで確認してください。
優先劣後構造が守るのは、主に償還時の元本です。
運用中に空室が増えて賃料収入が減れば、分配金は想定を下回る可能性があります。
多くのファンドでは収益の分配も優先出資が優先されるため、ある程度は守られますが、「分配金が想定どおり出ること」までを保証する仕組みではありません。
ファンド詳細ページで劣後出資比率を見たら、次の3ステップで考えてみてください。
この3ステップが習慣になれば、「優先劣後があるから安心」ではなく、「このファンドは○%の下落まで耐えられ、価格の根拠も確かだから安心」と、自分の言葉で判断できるようになります。
Q. 劣後出資比率は何%以上あれば安心ですか?
A. 一般的な目安は10〜20%ですが、「安心ライン」は物件の種類によって変わります。住居型のように価格が安定しやすい物件なら10〜15%でも相応ですが、ホテルや開発型など変動の大きい物件では、より厚い比率を求めるのが合理的です。
Q. 物件価格が上がった場合、投資家にも利益は分配されますか?
A. ファンドの設計によります。多くの匿名組合型では、投資家への分配は想定利回りを上限とし、それを超える利益は事業者の取り分になる設計が一般的です。「下落は事業者が先に負担し、上振れは事業者が多く取る」という構造で、リスクとリターンのバランスが取られています。
Q. 劣後出資比率が高いファンドは、なぜ利回りが低めなのですか?
A. 事業者が多くの資金を劣後で出すほど、事業者側のリスク負担が大きくなるため、その対価として投資家への利回りは抑えられる傾向があります。利回りの高さと保護の厚さは、基本的にトレードオフの関係です。
優先劣後構造を、シミュレーションで整理しました。
「優先劣後があるから安心」と「劣後20%だから20%の下落まで耐えられる、価格の根拠も確認した」は、同じ安心でも中身がまったく違います。
数字で語れる投資家になることが、最大のリスク対策です。
トモタクでは、各ファンドの劣後出資比率と、対象不動産の価格の根拠を契約成立前書面で開示しています。この記事の公式を手に、ぜひ実際のファンドで計算してみてください。
※本記事のシミュレーションは、仕組みの理解のために単純化した架空の数値例です。実際のファンドでは、手数料・費用・分配の設計・売却のタイミングなどにより結果は異なります。不動産クラウドファンディングは元本保証ではありません。投資判断はご自身の責任のもと、各ファンドの契約成立前書面をご確認ください。(執筆時点:2026年10月)